事实证明,A 股36年来之所以长期陷入牛短熊长的恶性循环之中,从大股东减持资金的流向与美股做一对比,就可以看清两个股市截然不同的底层逻辑。正因为这一根本区别,才导致全球第一、二大经济体的资本市场,几十年来走出了完全相反的行情。
扒开股市表面现象,可以清晰的看出两个市场完全不同的底层逻辑:A股是产业资本持续抽血、资金单向流出;美股是上市公司持续回购分红、资金内部回流。
A股一抽一补形成的资金循环差,是造成牛短熊长最核心的制度根源,再叠加股权结构、市场定位、税收规则三重放大效应,最终形成两种完全相反的市场周期。
一、中美股市大股东减持后的资金流向,可以用天差地别来形容
1、A 股减持资金:绝大多数彻底流出股市,形成永久性抽水
A 股原始股东持股成本极低(IPO 前 1-2 元 / 股,上市后估值几十倍),解禁后高位套现的资金几乎不回流二级市场,主要去向分为以下四类:
不动产与私人资产:购置豪宅、商铺,高净值人群房产占资产 60%-70%,套现资金大量流入地产;
储蓄、理财、海外配置:存银行、买固收、海外置业,完全脱离 A 股池子;
体外实业、还债:投其他行业新项目、偿还企业贷款,资金流向一级市场或实体经济,不再回流股票;
极少数再买股票:占比不足 5%,且多短线炒作,不会长期锁仓。
造成的结果:这些套现资金往往都流向了大股东的私人腰包,而非回流到实体产业或上市公司本身。这种"抽水"效应,在市场情绪高涨时尤为明显,因为股价越高,套现的金额就越大,最终抽走了市场的流动性,也给牛市续命造成了压力。
一轮牛市冲高后,大股东集中清仓式减持,数十亿、上百亿资金一次性抽离市场;牛市见顶后抛压持续释放,市场长期失血,只能靠新增散户资金接盘,一旦增量资金枯竭,立刻转入漫长熊市。
2、美股创始人 / 大股东减持:资金形成市场内循环,不会持续抽血
美股创始人即便大额套现(贝索斯、马斯克年度几十亿美元减持),对市场冲击极小,核心两点:
资金回流股市比例高:美国高净值人群股票类资产占比 25%-30%,减持资金大多配置指数基金、优质公司股权,资金仍留在资本市场;
企业端有反向对冲工具 —— 注销式回购
美股企业每年拿出数千亿美金真金白银回购并注销股票,过去十年标普 500 累计回购超 8 万亿美元,直接减少流通股本、增厚每股收益,对冲股东减持带来的供给增加。
简单说:大股东卖出多少,上市公司就会用利润买回注销一部分,市场总资金不会单向流失。
A股市场 美股市场
市场定位 更偏向"融资市",为大量企业提供融资渠道。 更偏向"投资市",注重对股东的回报。
大股东减持 减持套现的资金多数流向个人,形成资金外流,是"抽水机"。 公司大规模回购和分红回馈股东,是"反哺者"。机构投资者减持更多是资产配置轮动。
二、股权结构差异明显,A 股 “一股独大” 抛压巨大,美股股权分散无集中砸盘
1、A 股:实控人高度控股,解禁抛压集中爆发
90% 上市公司大股东持股超 30%,大量低成本限售股集中 3 年解禁;牛市估值泡沫期,股东一次性集中减持,海量流通股涌入市场,供给暴增直接压垮行情。
还有离婚分割、过桥转让、定增套利等多重减持漏洞,熊市减持受限,股东只会抓住牛市窗口疯狂套现,形成 “一涨就减、涨完就跌” 的固定循环。
2、美股:股权极度分散,不存在集中抛压
标普 500 头部企业大股东持股普遍低于 20%,企业由养老金、共同基金等长线机构持有;机构股东和企业利益绑定,不会集中清仓;创始人减持受季度比例、窗口期严格约束,且分散在数年缓慢卖出,不会集中冲击股价。
三、制度差异决定了资金循环的方向:一个靠减持套现,一个靠回购回馈
1、回购规则:美股回购注销常态化,A 股回购约束多、注销极少
美股:董事会即可批准回购,无破净、大跌等硬性门槛;70%-80% 回购股份直接注销,永久缩股、提升 EPS,是长期慢牛核心动力。税收上分红双重征税,回购是企业回馈股东最优选择,苹果、英伟达单季度回购数百亿美元。
A 股:回购有严格触发条件(破净、20 日大跌 20%);注销需要股东大会 2/3 投票、债权人公告、工商变更,流程繁琐;仅 30% 回购用于注销,绝大多数只做股权激励库存股,无法减少流通盘。大股东更倾向直接减持拿现金,而非企业回购托市。
2、市场定位:A 股 “重融资、轻回报”,美股 “股东回报优先”
A 股设立初衷是服务实体融资,长期以 IPO、再融资为核心功能,分红率长期不足 30%;企业上市很多是套现终点,而非长期经营起点,盈利优先实控人变现,而非回馈二级市场投资者。
美股百年制度围绕股东回报搭建,企业富余现金流优先回购 + 分红,十年累计回馈股东超 13 万亿美元;企业上市是融资扩张起点,职业经理人薪酬和股价深度绑定,有持续做高市值的动力,而非高位套现离场。
3、A股减持规则反而引发反向副作用,越限制,越集中出逃
A 股看似减持规则严苛(3 个月竞价减持不超 1%、提前 15 日公告),但形成扭曲预期:熊市破净、亏损时直接禁止减持,股东只能等牛市估值拉高后集中批量抛售,抛压全部堆积在上涨周期。
而美股减持规则宽松、无熊市锁死条款,股东可随用随卖,分散在多年缓慢减持,不会在牛市集中砸盘,市场波动更平缓。
四、投资者结构拉大牛熊周期差距,散户博弈加剧牛短熊长趋势
A 股散户贡献了60%-80% 成交额,追涨杀跌、短线博弈,长期持有意愿极低;大股东高位减持、股价下跌后,散户恐慌割肉,市场缺少长线承接资金,熊市持续阴跌。
美股养老金、保险等长线机构占 80% 持股市值,资金持有周期十年以上,客观上形成了维稳基金。即便股东减持,机构资金会承接筹码,形成稳定托底,很难出现连续数年深度熊市。
五、美股之所以能够形成良性循环,与减持及回购方式密切相关
1、巨额回购与分红是基石
过去五年,美股上市公司的年均股票回购金额约为9672亿美元,而同期A股仅为973亿元人民币,两者相差近十倍。大规模的回购直接推高了股价和每股收益,让留下来的股东受益。
2、减持发生在更高维度
当然,美股股东和高管也会在市场高点减持。但区别在于,美股市场更成熟,减持往往是机构投资者之间有序的"大轮动"。
例如,近期有数据显示,过去半年美国投资者从本土股市撤资约750亿美元,但这些资金并未离场,而是流向了韩国、巴西等表现更强劲的海外市场,或从估值过高的"科技七巨头"转向更具性价比的价值股。这是一种资本在不同资产间配置的行为,而非单纯的套现离场。
3、"聪明钱"懂得恪守纪律
即使是巴菲特这样的长期投资者,也会在认为估值过高时纪律性地减持苹果、银行股,并重新配置到能源、保险等更稳健的板块。这种操作是为了让资产组合更安全、更具防御性,而不是看空市场。
六、两个市场不同的的底层逻辑形成了与其相对应的牛熊周期,打造出截然相反的完整闭环
1、A 股负循环→牛短熊长
经济回暖→增量资金入场→短期牛市拉升估值→大股东集中解禁、批量减持套现→资金永久流出市场→流通股本暴增、流动性枯竭→散户恐慌出逃→长期阴跌熊市;
熊市减持受限,抛压持续积累,等待下一轮行情重复抽血。
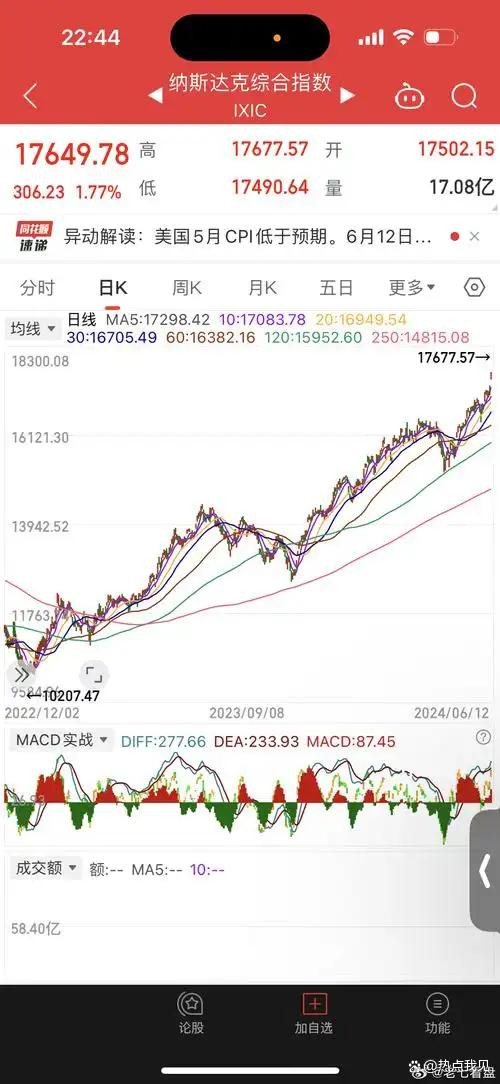
2、美股正循环→长牛慢牛
企业盈利增长→现金分红 + 大规模注销回购→股本收缩、每股价值提升→股价稳步上行;
创始人小幅分散减持,资金回流资本市场;长线机构长期持有,供给与资金动态平衡,持续走出多年慢牛。
七、只有从底层逻辑入手,进一步深化改革,才能真正解决问题
目前改革虽能缓解大股东减持抽血问题,但要真正解决问题,还需从根本制度入手。近些年监管持续修补减持漏洞:破发 / 破净 / 不分红禁止实控人减持、违规减持强制购回、限制清仓式减持、引导上市公司回购注销、引入社保、保险等长线资金。
但股权一股独大、上市融资导向、回购注销繁琐等底层制度仍有改善空间,只有真正建立 “企业回馈股东>产业资本套现” 的资金循环,才能逐步改变牛短熊长的趋势。
综上,A股大股东减持资金大量流向楼市或变为私人资产,导致二级市场流动性枯竭;而美股通过巨额回购和制度约束,将资金留在市场内部循环。这种资本循环逻辑的根本差异,是造成A股“牛短熊长”、美股“牛长熊短”的重要原因。
A股之所以呈现出“牛短熊长”行情常态化,根本原因是每一次上涨都像在“抽水池”中注水——水一停,水池就被大规模减持套现抽干。
由此可见,中国股市要回归正常的投资市场,必须构建一个“减持—回购—分红”良性循环的闭环,只有这样,A股才能从融资市转变为投资市,摆脱欺诈名号,蜕变为广大投资者所认可的、真正具有投资价值的证券市场。
#谈谈#
热点我见
倾注思想,专注写作,关注热点
2949 篇内容创作
杨方策略提示:文章来自网络,不代表本站观点。